




Eine Transportversicherung für den Warenversand ist dann sinnvoll, wenn der finanzielle Verlust einer beschädigten oder verschwundenen Sendung höher wäre als die Versicherungsprämie. Das trifft im gewerblichen Versand häufig zu: bei Maschinen, E-Bikes, Solarmodulen, Motoren, IBC-Containern oder palettierter Handelsware. Die gesetzliche Haftung des Frachtführers ist kein vollwertiger Ersatz. Sie greift nur unter bestimmten Voraussetzungen und richtet sich nicht automatisch nach Ihrem Warenwert.
Wer regelmäßig versendet, sollte die Versicherung nicht erst beim Schadenfall betrachten. Dann ist es zu spät für die entscheidenden Fragen: Was genau war versichert? Welcher Wert wurde angemeldet? Welche Verpackungsanforderungen galten? Und wer muss den Schaden sauber dokumentieren?
Transportversicherung im Warenversand: Was sie absichert
Eine Transportversicherung soll den wirtschaftlichen Schaden ausgleichen, wenn Ware auf dem Weg beschädigt wird, verloren geht oder abhandenkommt. Je nach Vereinbarung kann sie für einzelne Sendungen gelten oder über eine laufende Warenversicherung organisiert werden. Was konkret gedeckt ist, steht immer in der Police beziehungsweise den vereinbarten Versicherungsbedingungen.
Der zentrale Punkt ist der Versicherungswert. Bei Handelsware ist das oft der Rechnungswert zuzüglich vereinbarter Nebenkosten. Bei Ersatzteilen, Prototypen oder Maschinen kann der Wert anders zu bestimmen sein. Ein gebrauchter Motor mit geringem Buchwert, dessen Ausfall eine Produktion stoppt, zeigt das Problem gut: Der Buchwert und der tatsächliche wirtschaftliche Schaden sind nicht zwingend dasselbe.
Eine Versicherung deckt außerdem nicht automatisch jede denkbare Ursache. Typische Ausschlüsse können unzureichende Verpackung, bereits vorhandene Schäden, falsche Deklaration, ungeeignete Ladungssicherung oder bestimmte Gütereigenschaften betreffen. Bei temperaturempfindlicher Ware, Gefahrgut oder besonders diebstahlgefährdeten Gütern gelten oft zusätzliche Vorgaben. Deshalb gehört die Frage nach dem Gut vor die Buchung, nicht dahinter.
Frachtführerhaftung ist nicht gleich Warenversicherung
Im Tagesgeschäft werden Haftung und Versicherung oft vermischt. Der Unterschied ist praktisch relevant. Die Haftung des Frachtführers ist gesetzlich und vertraglich geregelt. Sie kann begrenzt sein, entfällt in bestimmten Konstellationen oder ist davon abhängig, ob der Schaden dem Frachtführer zurechenbar ist. Bei internationalen Straßentransporten kommen zudem andere Regelwerke und Vereinbarungen in Betracht als bei rein nationalen Sendungen.
Die Transportversicherung schaut dagegen primär auf den versicherten Schaden und die vereinbarte Deckung. Das kann die Regulierung wirtschaftlich planbarer machen, ersetzt aber weder eine korrekte Versandabwicklung noch eine nachvollziehbare Schadendokumentation.
Ein Beispiel aus der Praxis: Eine Palette mit 14 Kartons kommt mit eingedrückter Außenverpackung an. Wird der Schaden bei der Ablieferung nicht vermerkt und die Ware später weiterverteilt, wird die Ursachenklärung unnötig schwer. Eine gute Versicherung hilft in diesem Moment, aber sie kann fehlende Belege nicht rückwirkend erzeugen. Fotos, ein Vorbehalt auf dem Ablieferbeleg und die Sicherung der Verpackung sind häufig wichtiger als lange E-Mails zwei Wochen später.
Wann sich eine Transportversicherung lohnt
Eine pauschale Antwort wäre unseriös. Bei standardisierter, niedrigwertiger Ware mit vielen Einzelpositionen kann ein Unternehmen bewusst einen Teil des Risikos selbst tragen. Bei wenigen, wertintensiven oder schwer ersetzbaren Sendungen ist das meist keine gute Rechnung.
Besonders genau sollten Sie bei diesen Fällen prüfen:
- Waren mit hohem Rechnungs-, Wiederbeschaffungs- oder Produktionswert
- empfindliche Güter wie Solarmodule, Maschinenbauteile oder elektronische Komponenten
- gebrauchte Motoren und Maschinen, deren Zustand vor dem Versand eindeutig belegt werden muss
- Sendungen mit mehreren Umschlagpunkten oder längeren Laufwegen in Europa
- zeitkritische Ersatzteile, bei denen der Warenwert nur ein Teil des Schadensbildes ist
Auch die Versandhäufigkeit zählt. Wer einmal im Quartal eine Maschine versendet, braucht eine andere Lösung als ein Händler mit täglichen Palettenabgängen. Bei regelmäßigem Warenverkehr lohnt sich eine feste Risikoregel: ab welchem Warenwert wird versichert, welche Güter sind immer einzuschließen und wer gibt die Angaben vor der Buchung frei? Das nimmt Druck aus der Disposition, weil nicht jeder Auftrag neu diskutiert werden muss.
Den Warenwert richtig angeben
Unterversicherung ist ein stilles Risiko. Wird ein Warenwert zu niedrig angesetzt, spart das zunächst Prämie. Im Schadenfall kann es aber zu einer gekürzten Entschädigung kommen, abhängig von den Bedingungen. Umgekehrt führt ein zu hoher Wert zu unnötigen Kosten und im Zweifel zu Rückfragen.
Nutzen Sie Werte, die sich belegen lassen: Handelsrechnung, Lieferantenrechnung, Warenwirtschaftsauszug oder bei Gebrauchtmaschinen eine nachvollziehbare Bewertung. Bei Sets, Kommissionen und gemischten Paletten muss der Gesamtwert zur tatsächlichen Ladung passen. Die Angabe „Ersatzteile, 1 Palette“ reicht für eine Risikoprüfung häufig nicht aus.
Bei Gütern außerhalb des Standardrasters helfen konkrete Informationen mehr als allgemeine Beschreibungen. Für ein E-Bike sind Stückzahl, Akkutyp, Verpackung und Wert relevant. Für einen IBC-Container geht es zusätzlich um Inhalt, Kennzeichnung und die Frage, ob Gefahrgutvorschriften berührt sind. Für eine Maschine sind Gewicht, Maße, Schwerpunkt, Sicherung und Fotos vor der Abholung sinnvoll.
Verpackung und Dokumentation entscheiden mit
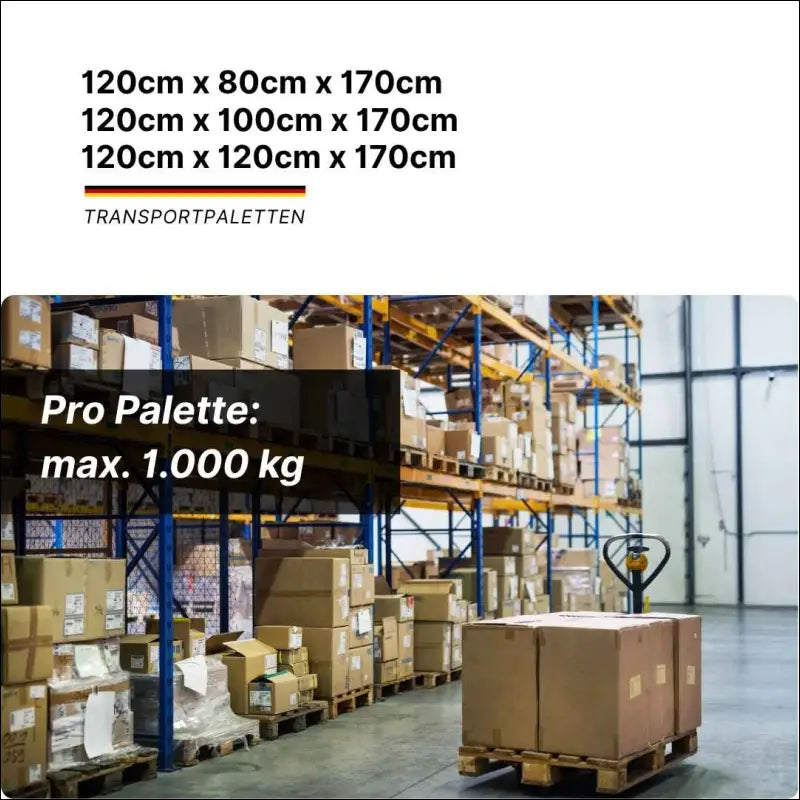
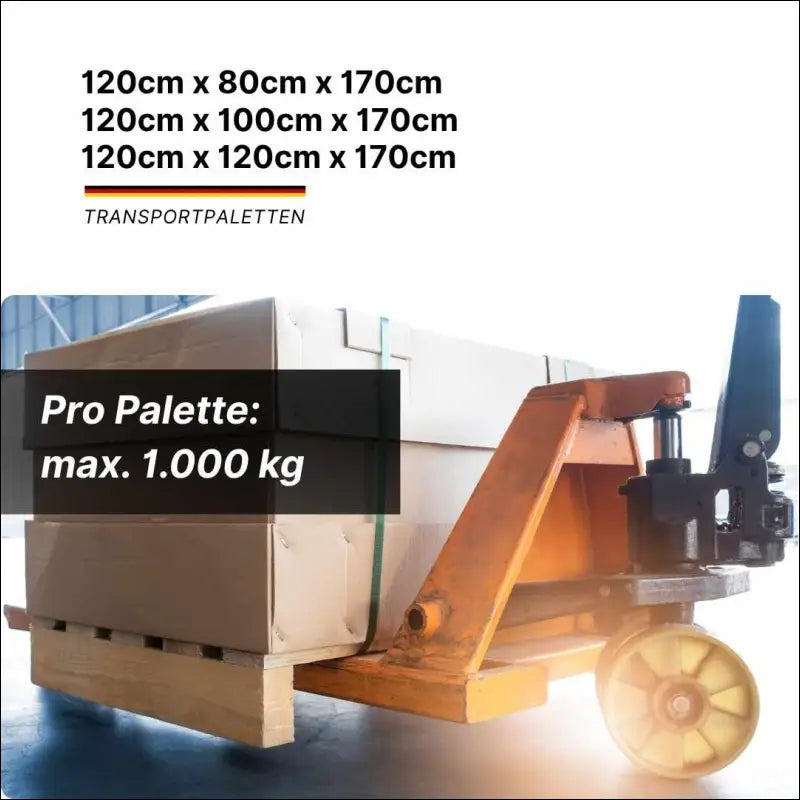
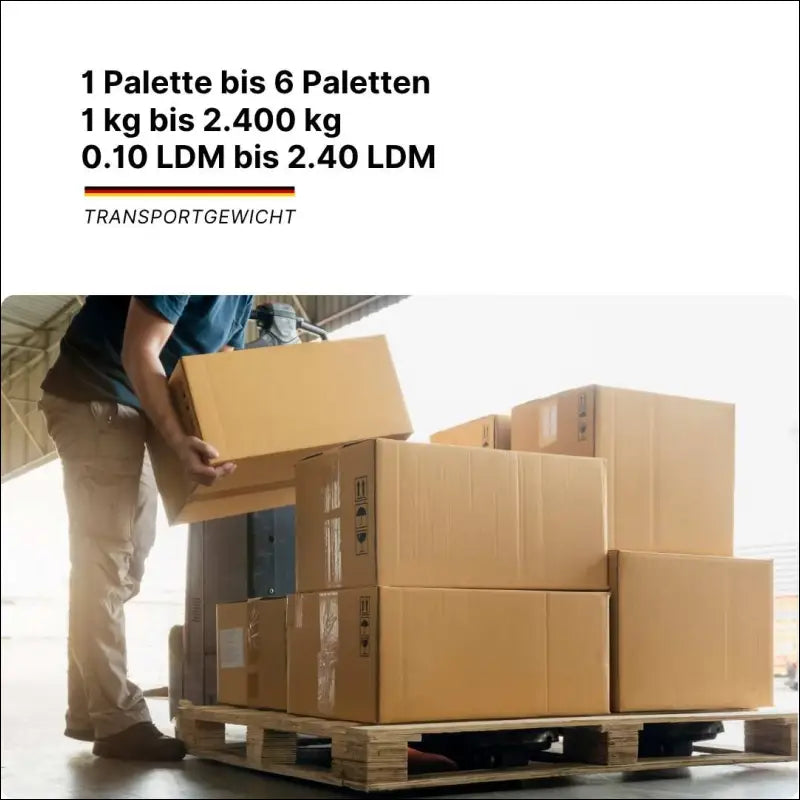
Eine Transportversicherung ist keine Abkürzung an Verpackung und Ladungssicherung vorbei. Die Ware muss für den gewählten Transportweg geeignet vorbereitet sein. Auf einer Palette heißt das: tragfähiger Unterbau, gleichmäßige Gewichtsverteilung, Kantenschutz, ausreichende Sicherung und eine Folierung, die nicht nur für die ersten zehn Meter hält. Überstehende Kartons sind eine Einladung für Beschädigungen im Umschlag.
Bei Sperrgut und Maschinen zählt die Fixierung. Bewegliche Teile sollten gesichert, lose Anbauteile separat geschützt und Hebepunkte klar erkennbar sein. Fotos vor der Abholung schaffen einen belastbaren Ausgangszustand. Das ist keine Bürokratie aus Selbstzweck, sondern im Streitfall die einfachste Antwort auf die Frage, wann ein Schaden entstanden ist.
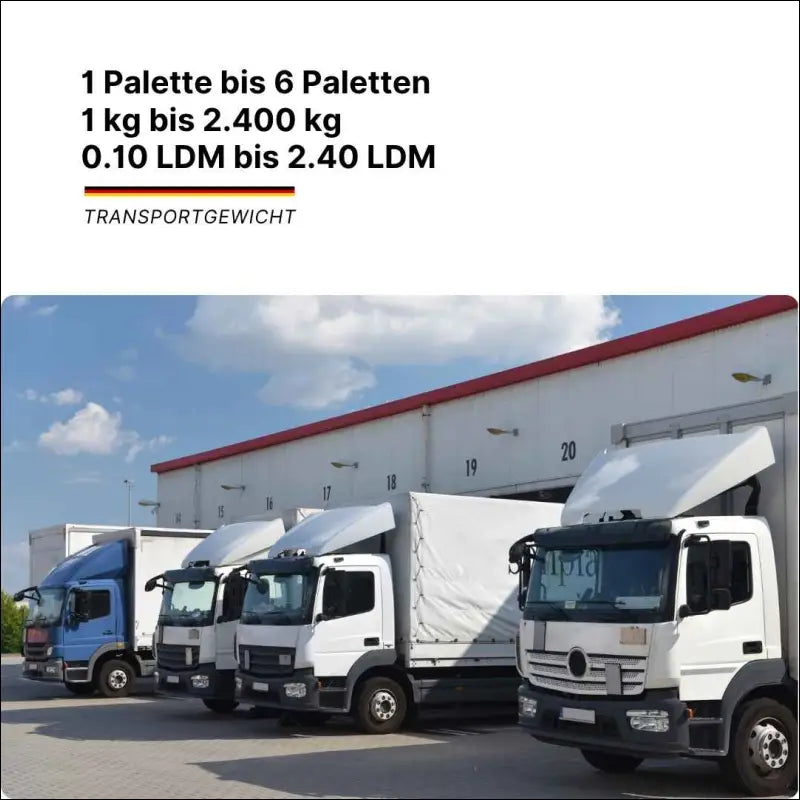
Für Palettenversand ab 87 Euro oder Stückgut ab 55 Euro ist der reine Transportpreis ein wichtiger Kalkulationsposten. Er sagt aber noch nichts darüber aus, wie hoch Ihr eigenes Warenrisiko ist. Frachtpreis und Risikodeckung sind zwei getrennte Entscheidungen.
Was im Schadenfall sofort zu tun ist
Bei sichtbaren Schäden sollte der Empfänger die Annahme nicht kommentarlos quittieren. Der Schaden oder Vorbehalt gehört nachvollziehbar auf den Ablieferbeleg. Danach folgen Fotos von Außenverpackung, Ladungsträger, beschädigter Ware und Versandlabel. Bewahren Sie Verpackung und Ware zunächst auf, soweit das betrieblich möglich ist. Eine vorschnelle Entsorgung kann die Prüfung erschweren.
Melden Sie den Vorgang zeitnah an Spedition und Versicherungspartner und halten Sie Unterlagen bereit: Rechnung, Packliste, Frachtpapiere, Fotos, Schadensbeschreibung und gegebenenfalls Kostenvoranschlag. Bei verdeckten Schäden gilt ebenfalls: schnell dokumentieren und melden. Welche Fristen und Nachweise im Einzelnen gelten, richtet sich nach Transportvertrag und Versicherungsbedingungen.
Ein Spediteur mit festem Ansprechpartner ist in solchen Fällen mehr wert als eine anonyme Vermittlung mit wechselnden Zuständigkeiten. Vehar logistiko organisiert Straßentransporte seit 1933 und unterstützt Geschäftskunden neben der Buchung auch bei Schadensabwicklung und Transportversicherung. Der Festpreis für Stückgut, Teil- oder Komplettladungen ist online vor der Buchung sichtbar. Für die Versicherungsfrage braucht es trotzdem die korrekten Warenangaben - Geschwindigkeit ersetzt keine Risikoprüfung.
Die brauchbare Entscheidung ist selten „immer versichern“ oder „nie versichern“. Legen Sie stattdessen eine klare Regel für Ihre Ware fest, dokumentieren Sie den Zustand vor der Abholung und geben Sie den Wert ehrlich an. Das kostet vor dem Versand wenige Minuten und verhindert nach einem Schaden viele Tage Diskussion.
Den Festpreis für Ihre Sendung sehen Sie vorab im Frachtpreisrechner, den Transport können Sie anschließend direkt online beauftragen.
Häufige Fragen zur Transportversicherung im Warenversand
Auf eine Frage tippen, um die Antwort zu öffnen.
Reicht die Haftung des Frachtführers aus?
Das hängt von Warenwert, Schadenursache, Transportstrecke und den vereinbarten Bedingungen ab. Wer den vollen Warenwert absichern will, sollte nicht automatisch von einer ausreichenden Haftung ausgehen.
Wie hoch muss der Warenwert angegeben werden?
So hoch, wie er sich belegen lässt: über Handelsrechnung, Lieferantenrechnung, Warenwirtschaftsauszug oder bei Gebrauchtmaschinen über eine nachvollziehbare Bewertung. Ein zu niedriger Wert kann im Schadenfall zu einer gekürzten Entschädigung führen, ein zu hoher Wert kostet unnötig Prämie. Bei Sets, Kommissionen und gemischten Paletten muss der Gesamtwert zur tatsächlichen Ladung passen.
Ist jeder Warenschaden versichert?
Nein. Versicherungen haben Bedingungen, Ausschlüsse und Anforderungen an Verpackung, Deklaration und Dokumentation. Diese Punkte sollten vor dem Transport geklärt werden, insbesondere bei hochwertigen oder ungewöhnlichen Gütern.
Was ist im Schadenfall zuerst zu tun?
Bei sichtbaren Schäden die Annahme nicht kommentarlos quittieren, sondern Schaden oder Vorbehalt auf dem Ablieferbeleg vermerken. Danach Fotos von Außenverpackung, Ladungsträger, beschädigter Ware und Versandlabel machen, Verpackung und Ware zunächst aufbewahren und Spedition sowie Versicherungspartner zeitnah informieren. Welche Fristen im Einzelnen gelten, richtet sich nach Transportvertrag und Versicherungsbedingungen.
Muss jede Sendung versichert werden?
Nicht zwingend. Sinnvoll ist eine interne Schwelle nach Warenwert und Risikoklasse. Für hochwertige, empfindliche oder schwer ersetzbare Ware spricht mehr für eine Absicherung als für einfache, niedrigwertige Standardware.
Deckt die Transportversicherung auch Verpackungsfehler ab?
Häufig nicht. Unzureichende Verpackung gehört zu den typischen Ausschlüssen, ebenso falsche Deklaration oder ungeeignete Ladungssicherung. Die Ware muss für den gewählten Transportweg geeignet vorbereitet sein: auf der Palette also tragfähiger Unterbau, gleichmäßige Gewichtsverteilung, Kantenschutz und eine Sicherung, die den gesamten Weg hält.
Hinweis: Dieser Artikel wurde mit KI-Unterstützung erstellt und von unserer Redaktion fachlich geprüft.


