



Wer Waren aus der Türkei nach Deutschland importieren möchte, stößt schnell auf dieselben Fragen: Welche Dokumente braucht es? Wer erledigt die Ausfuhr in der Türkei? Was ist eine A.TR – und warum ist das kein Ursprungsnachweis? Wer zahlt Zoll und Einfuhrumsatzsteuer? Und warum verlangt eine Spedition beim ersten Auftrag oft Vorkasse? Kurz vorweg: Der Import aus der Türkei nach Deutschland ist planbar, wenn die Dokumente, die Zollkosten und die Verantwortlichkeiten vor der Abholung geklärt sind. Dieser Beitrag erklärt den Ablauf an einem durchgerechneten Beispiel – von der Anfrage bis zur Zustellung.
Eine ehrliche Einordnung gleich zu Beginn: Die verbindlichen Zollsätze und Steuerfragen entscheidet der Zolltarif beziehungsweise die Zollverwaltung, nicht die Spedition. Wir zeigen das Prinzip und eine vereinfachte Musterkalkulation. Vehar logistiko organisiert den Transport und plant die Abläufe ein; die zollrechtliche Abwicklung läuft über den Zoll beziehungsweise einen Zollagenten.
Das Praxisbeispiel: eine Palette Parfüm aus Istanbul
Ein Unternehmen in Düsseldorf kauft bei einem Hersteller in Istanbul Parfüm im Warenwert von 10.000 €. Der Käufer hat eine EORI-Nummer, aber noch kein Zollaufschubkonto und keine A.TR. Vereinbart ist EXW (Ex Works) – zusätzlich übernimmt der türkische Verkäufer ausdrücklich die Ausfuhrabwicklung in der Türkei. Der Käufer beauftragt eine deutsche Spedition mit der gesamten Transportorganisation.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Position | Beispielwert |
|---|---|
| Abholung | Istanbul, Türkei |
| Zustellung | Düsseldorf, Deutschland |
| Ware | 1 Palette Parfüm, 100 kg |
| Warenwert | 10.000 € |
| Lieferbedingung | EXW, Ausfuhrabwicklung durch Verkäufer |
| A.TR | nicht vorhanden |
| Transportpreis (angenommen) | 550 € netto |
| Einfuhrabfertigung | Suben, Österreich |
| Zahlung | Vorkasse (Erstauftrag) |
Die 550 € sind ein angenommener Beispielpreis, kein Festpreis – die tatsächliche Fracht hängt von Route, Laufzeit und Sammelgut-Planung ab.
Wer ist beteiligt – und wer macht was?
Beim LKW-Transport von der Türkei nach Deutschland arbeiten mehrere Parteien zusammen. Die Spedition ist die zentrale Koordinationsstelle; der Käufer muss nicht mit jedem Beteiligten einzeln sprechen.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Beteiligter | Aufgabe |
|---|---|
| Verkäufer / Absender (Istanbul) | stellt Ware und Handelsdokumente bereit, organisiert die vereinbarte türkische Ausfuhr |
| Türkischer Zollagent | erstellt die türkische Ausfuhranmeldung und wickelt die Ausfuhr mit dem Zoll ab |
| Käufer / Empfänger (Düsseldorf) | beauftragt die Spedition, liefert Importdaten, ist im Beispiel Importeur |
| Deutsche Spedition | prüft Dokumente, kalkuliert, koordiniert alle Beteiligten, beauftragt den Frachtführer |
| Deutscher Zollagent | prüft Tarif und Abgaben, erstellt die Einfuhranmeldung, organisiert die Verzollung |
| Transportunternehmen / Fahrer | übernimmt die Palette, führt sie mit den Papieren durch die Transitländer, stellt sie zur Abfertigung und liefert aus |
Welche Dokumente braucht der Import aus der Türkei?
Bevor die Spedition verbindlich einplant, müssen die Unterlagen vorliegen und geprüft sein. Eine vollständige Dokumentenprüfung vor der Abholung senkt das Risiko von Verzögerungen, Standgeld und Zurückweisungen.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Dokument | Wer stellt es? | Wofür |
|---|---|---|
| Handelsrechnung | türkischer Verkäufer | Nachweis zu Ware, Preis, Lieferbedingung |
| Packliste | türkischer Verkäufer | Packstücke, Gewichte, Maße, Inhalt |
| Türkische Ausfuhranmeldung | türkischer Zollagent | Anmeldung der Ware zur Ausfuhr |
| EORI-Nummer | deutscher Käufer | Identifikation bei der EU-Zollabfertigung |
| Zolltarifnummer | Angaben vom Verkäufer, Prüfung durch Zollagent | Zollsatz, Abgaben, mögliche Beschränkungen |
| CMR-Frachtbrief | Beteiligte am Transport | Dokumentation des Straßentransports |
| T1-Versanddokument / MRN | berechtigter Versandanmelder | Beförderung der Nicht-Unionsware unter Zollüberwachung |
| Zollvollmacht | Käufer | Ermächtigung des Zollagenten zur Vertretung |
| A.TR (sofern vorhanden) | türkischer Exporteur über die zuständige Stelle | Nachweis des Freiverkehrsstatus in der Zollunion |
| Produkt- und Gefahrgutunterlagen | Verkäufer / Hersteller | Prüfung von Gefahrgut, Inhaltsstoffen, Importfähigkeit |
Die Grundbegriffe lassen sich kurz nachschlagen: Ausfuhranmeldung, Zollanmeldung, CMR und die MRN. Übergreifend helfen die Einträge zu Zoll und Warennummer. Bei Parfüm kommen außerdem Produktkennzeichnung, verantwortliche Person in der EU und kosmetikrechtliche Pflichten hinzu – dazu weiter unten.
EORI-Nummer: ohne sie keine saubere Einfuhr
Die EORI-Nummer (Economic Operators Registration and Identification) identifiziert Unternehmen EU-weit in Zollverfahren. Unser Käufer braucht sie, damit er in der Zollanmeldung eindeutig auftritt. Sie ist weder eine Umsatzsteuer-Identifikationsnummer noch eine Importgenehmigung, und die Vergabe durch die deutsche Zollverwaltung ist grundsätzlich kostenlos. Praxisregel: Fehlt die Registrierung bei einem Erstkunden, klärt die Spedition das vor der Transportfreigabe – sonst verzögert sich die Abfertigung. Hintergrund dazu im Beitrag EORI-Nummer und Zolltarifnummer und im Lexikon unter EORI-Nummer.
A.TR, Zollunion und Präferenznachweis – der wichtigste Unterschied
Hier entstehen die meisten Missverständnisse. Die EU und die Türkei bilden für viele Industrieprodukte eine Zollunion. Die A.TR-Warenverkehrsbescheinigung weist den zollrechtlichen Freiverkehrsstatus im Rahmen dieser Zollunion nach – sie belegt nicht den türkischen Ursprung einer Ware. Ein klassischer Präferenznachweis wie das EUR.1-Zertifikat oder ein Ursprungszeugnis belegt dagegen den präferenziellen Ursprung. Beispiel: Ein in der Schweiz hergestelltes Parfüm kann in der Türkei in den freien Verkehr überführt worden sein – dann kann für den Weiterversand in die EU eine A.TR relevant sein, obwohl das Produkt nicht türkischen Ursprungs ist.
Was passiert ohne A.TR? Dann prüft der Zollagent, ob eine Begünstigung auf anderer Grundlage greift oder der reguläre Drittlandszollsatz gilt. Für unser Beispiel ist das Ergebnis aufschlussreich.
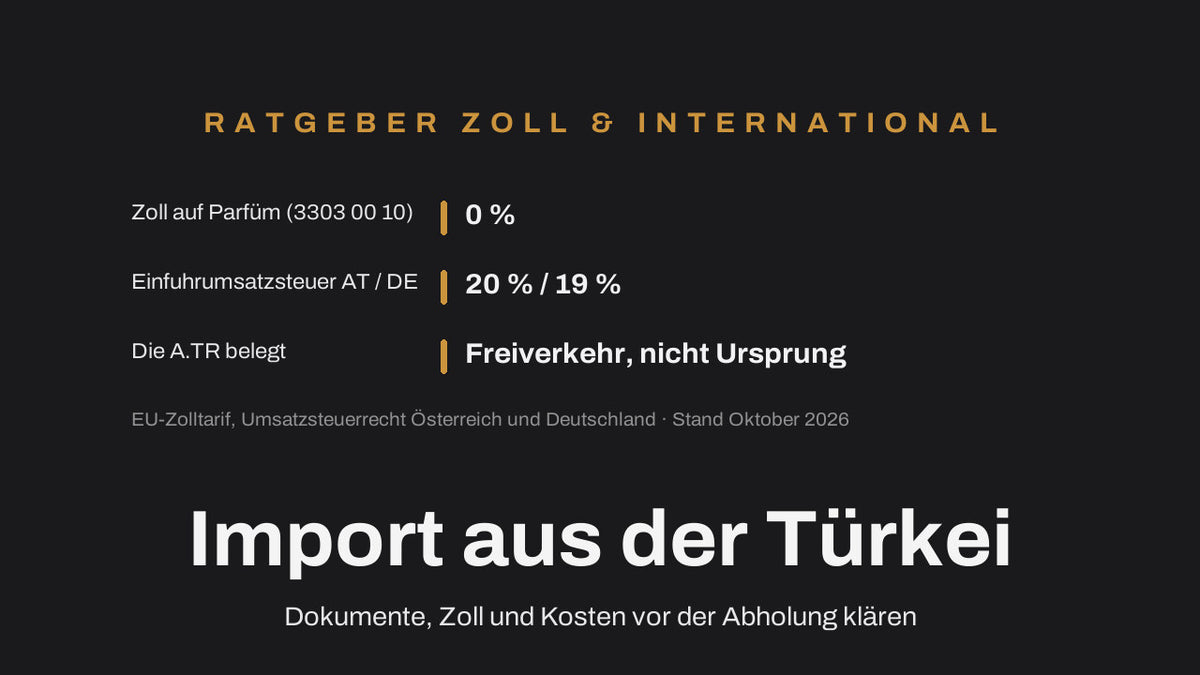
Zolltarif für Parfüm: in diesem Fall 0 %
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Merkmal | Ergebnis |
|---|---|
| Warennummer (10-stellig) | 3303 00 10 00 |
| Warenbezeichnung | Duftstoffe (Parfüms) |
| Regulärer Drittlandszoll | 0 % |
| Einfuhrzoll bei 10.000 € Zollwert | 0,00 € |
| A.TR für 0 % Zoll nötig? | nein |
Stand Oktober 2026, vorbehaltlich korrekter Einreihung und weiterer produktbezogener Maßnahmen – verbindlich ist der EU-Zolltarif (Access2Markets). Die Erkenntnis: Eine fehlende A.TR bedeutet nicht automatisch Zoll. Entscheidend für den Einfuhrzoll sind die Ware, ihre Zolltarifnummer und die geltenden Maßnahmen. Die übrigen Einfuhrabgaben bleiben davon unberührt – vor allem die Einfuhrumsatzsteuer.
Einfuhrumsatzsteuer und die Besonderheit „Verzollung in Suben“
Auch bei 0 % Zoll fällt bei einer regulär steuerpflichtigen Einfuhr Einfuhrumsatzsteuer an. In unserem Beispiel wird die Ware in Suben (Österreich) abgefertigt, soll aber nach Deutschland. Das ist der heikle Punkt: Bei einer regulären Einfuhr in Österreich gilt der österreichische Regelsteuersatz von 20 % (in Deutschland wären es 19 %). Für die anschließende Beförderung nach Deutschland können zusätzliche umsatzsteuerliche Pflichten entstehen.
Unter geeigneten Voraussetzungen kommt das Zollverfahren 42 infrage – eine Einfuhrumsatzsteuerbefreiung im Einfuhrmitgliedstaat, wenn anschließend eine begünstigte innergemeinschaftliche Verbringung erfolgt und alle Nachweise stimmen. Verfahren 42 darf aber nicht automatisch gewählt werden: Importeurstellung, steuerliche Vertretung, Umsatzsteuer-Identifikationsnummern und Nachweispflichten sind vorab zu prüfen. Deshalb schaltet die Spedition den deutschen Zollagenten vor der Abholung ein – nicht erst, wenn der Fahrer in Suben steht.
Musterkalkulation bei 10.000 € Warenwert
Vereinfachte Annahme: Die 550 € Transport werden vollständig in die Modell-Bemessungsgrundlage einbezogen (10.550 €). In der echten Zollwert- und EUSt-Berechnung werden die Kostenanteile getrennt ermittelt.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Position | Betrag |
|---|---|
| Warenwert | 10.000,00 € |
| Transport (angenommen) | 550,00 € |
| Bemessungsgrundlage (vereinfacht) | 10.550,00 € |
| Zoll (0 %) | 0,00 € |
| Einfuhrumsatzsteuer Österreich (20 %) | 2.110,00 € |
| Einfuhrabfertigung (angenommen) | 150,00 € |
| Finanzierungsbedarf ohne Warenkaufpreis | 2.810,00 € |
Zuzüglich möglicher weiterer Gebühren, Sicherheiten und der Umsatzsteuer auf Dienstleistungen. Die 2.110 € gelten nur für eine regulär steuerpflichtige Einfuhr in Österreich – bei zulässigem Verfahren 42 sieht die unmittelbare Liquiditätsbelastung anders aus. Für vorsteuerabzugsberechtigte Unternehmen ist die Einfuhrumsatzsteuer wirtschaftlich oft keine endgültige Belastung, bindet aber zunächst Liquidität.
Was ändert sich bei 30.000 € Warenwert?
Der Ablauf bleibt gleich, aber Einfuhrumsatzsteuer, Finanzierungsbedarf und Risiko steigen. Der Zollsatz bleibt bei dieser Ware 0 %, ein höherer Warenwert löst also keinen zusätzlichen Wertzoll aus.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Position | 10.000 € | 30.000 € |
|---|---|---|
| Warenwert | 10.000 € | 30.000 € |
| Transport | 550 € | 550 € |
| Bemessungsgrundlage | 10.550 € | 30.550 € |
| Zoll (0 %) | 0 € | 0 € |
| EUSt Österreich (20 %) | 2.110 € | 6.110 € |
| Zollagent (angenommen) | 150 € | 150 € |
| Vorkasse ohne Warenkaufpreis | 2.810 € | 6.810 € |
Drei praktische Folgen des höheren Werts: Die Spedition sichert mehr Liquidität ab, eine zusätzliche Warentransportversicherung wird besonders sinnvoll – die gesetzliche Haftung des Frachtführers nach CMR ist auf 8,33 Sonderziehungsrechte je Kilogramm begrenzt und deckt bei 100 kg nur einen Bruchteil von 30.000 € ab –, und die Handelsrechnung muss den tatsächlichen Warenwert sauber ausweisen, weil der Zollagent die Angaben auf Plausibilität prüft.
Warum Vorkasse beim ersten Auftrag?
Bei einem Erstkunden ohne Zollaufschubkonto vereinbart die Spedition meist Vorkasse für Transport, Abfertigung und die vorzufinanzierenden Einfuhrabgaben. Der Grund ist nüchtern: Transport und Zollabfertigung müssen finanziell abgesichert sein, sonst bleibt die Ware an der Zollstelle stehen. Ein Aufschubkonto verschiebt nur den Zahlungszeitpunkt, es ersetzt keine Steuerregelung – und ein deutsches Aufschubkonto ist nicht ohne Weiteres für eine Einfuhr in Österreich nutzbar. Wichtig in der Abrechnung: Einfuhrabgaben sind ein durchlaufender Posten, keine umsatzsteuerpflichtige Speditionsleistung – beides gehört getrennt.
Warum ein T1-Versandverfahren?
Der Lkw transportiert selten nur eine Palette. Bei Sammelgut ist es sinnvoll, die Nicht-Unionsware unter Zollüberwachung bis zu einer geeigneten Bestimmungszollstelle zu befördern, statt am ersten EU-Eintritt zu verzollen. Das T1-Versandverfahren ermöglicht genau das – die Einfuhrabgaben werden nicht schon bei Eröffnung fällig. Der Fahrer erhält eine Referenznummer (MRN). Wichtig: Ein T1 ist keine Einfuhrverzollung und keine Freigabe zur Auslieferung – erst nach der Überlassung zum freien Verkehr darf die Ware frei weiter. Ausführlich im Beitrag T1 und NCTS: Transit unter Zollverschluss.
Parfüm ist kein normales Stückgut
Bei Parfüm gelten neben dem Zoll drei Zusatzpunkte, die der Frachtführer kennen muss, bevor er aus „1 Palette, 100 kg“ schließt, es handele sich um gewöhnliches Stückgut:
- Gefahrgut: Viele alkoholhaltige Parfüms sind entzündbar und können unter UN 1266, Klasse 3, fallen. Je nach Zusammensetzung und Menge greifen ADR-Vorschriften oder Erleichterungen. Der Absender muss Klassifizierung, Verpackung und Kennzeichnung sicherstellen.
- Kosmetikrecht: Parfüm fällt unter die EU-Kosmetikverordnung – verantwortliche Person in der EU, Sicherheitsbewertung, Kennzeichnung und gegebenenfalls CPNP-Notifizierung. Die Zollfreigabe ist keine Bestätigung, dass das Produkt in Deutschland verkauft werden darf.
- Verbrauchsteuer/Alkohol: Hier ist zu prüfen, welche alkoholsteuerrechtlichen Regeln auf die konkrete Zusammensetzung anwendbar sind. Fertiges Parfüm ist nicht allein wegen seines Alkoholgehalts wie eine Spirituose zu versteuern.
Wer muss wann aktiv werden?
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Zeitpunkt | Verantwortlich | Handlung |
|---|---|---|
| Vor Annahme | Käufer | Handelsrechnung, EORI und Importdaten bereitstellen |
| Vor Annahme | Spedition | Machbarkeit, Kosten und Zahlungsbedingungen prüfen |
| Vor Abholung | Zollagent | Tarif, Einfuhrvorschriften und Abgaben kalkulieren |
| Vor Abholung | Käufer | vereinbarte Vorkasse leisten |
| Vor Abholung | Verkäufer | Ware und Exportdokumente vorbereiten |
| Vor Grenze | türkischer Agent | türkische Ausfuhr anmelden und begleiten |
| Während Transport | Frachtführer | Versandverfahren und Zollvorgaben einhalten |
| Vor Ankunft Suben | Spedition | Zollagenten über Ankunft und MRN informieren |
| Bei der Einfuhr | Zollagent | Zollanmeldung und Freigabe organisieren |
| Nach Freigabe | Frachtführer | Ware nach Düsseldorf zustellen |
| Nach Zustellung | Spedition | Abliefernachweis und Schlussabrechnung übermitteln |
Dabei gilt: Der Spediteur haftet für die vertraglich übernommenen Leistungen. Dass er einen Zollagenten oder Frachtführer einschaltet, entbindet ihn nicht von seinen Pflichten gegenüber dem Auftraggeber. Wie man die Zollabfertigung von Anfang an einplant, zeigt der verlinkte Beitrag – und wie Zoll grundsätzlich an einer EU-Außengrenze funktioniert, erklärt das Beispiel Zoll Schweiz–Deutschland.
Was, wenn Unterlagen fehlen?
Besonders bei Erstaufträgen treten dieselben Schwierigkeiten auf – von der fehlenden EORI-Nummer bis zur Avisierung, deren Versäumnis Standgeld verursacht.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Fall | Folge und Lösung |
|---|---|
| Keine A.TR | Zollagent prüft den Zollnachteil. Bei Parfüm (0 %) entsteht kein zusätzlicher Wertzoll. |
| EORI fehlt | Käufer beantragt die Registrierung rechtzeitig; Ware nicht ohne gesicherten Abfertigungsweg abholen. |
| Kein Aufschubkonto | Spedition und Zollagent klären Zahlung/Absicherung; beim Erstauftrag ausreichender Vorschuss. |
| Agent ohne Unterlagen bei Ankunft | Wartezeit, Standgeld, Zusatzkosten. Papiere vor Ankunft prüfen. |
| Gefahrgut nicht gemeldet | Transport verzögert sich oder muss umorganisiert werden. Verkäufer liefert die Gefahrgutangaben. |
| Zollwert unstimmig | Rückfragen und Korrekturen. Zollagent braucht den tatsächlichen Kaufpreis und alle wertrelevanten Kosten. |
Was kostet der Import insgesamt?
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Kostenposition | Betrag |
|---|---|
| Warenkaufpreis | 10.000,00 € |
| Transport Istanbul–Düsseldorf (angenommen) | 550,00 € |
| Einfuhrzoll | 0,00 € |
| Einfuhrumsatzsteuer Österreich (Beispiel) | 2.110,00 € |
| Einfuhrabfertigung (angenommen) | 150,00 € |
| Gesamt vor weiteren Kosten | 12.810,00 € |
Die Umsatzsteuer auf Dienstleistungen, weitere Abfertigungsgebühren, Sicherheiten und Versicherung sind hier nicht vollständig berücksichtigt. Bei zulässiger steuerbefreiter Einfuhr mit anschließender Verbringung kann die unmittelbare Belastung geringer ausfallen.
So unterstützt Vehar logistiko – und wo die Grenze liegt
Klare Rollenteilung: Vehar logistiko organisiert den Transport aus der Türkei nach Deutschland und plant die Abläufe ein – die zollrechtliche Abwicklung erfolgt durch den Zoll beziehungsweise Ihren Zollagenten. Eine Zollanmeldung in Ihrem Namen erstellen wir nicht. Was wir tun: den Transit und die Abfertigung sauber in die Tour einplanen, die Beteiligten koordinieren und den Preis vor der Buchung nennen. Die Grundbegriffe zur Lieferbedingung stehen im Lexikon unter EXW und Incoterms, ausführlicher im Beitrag Incoterms 2020 für Versender. Mehr zur Strecke auf der Seite Spedition Türkei.
Sie planen einen Import aus der Türkei nach Deutschland? Übermitteln Sie Abhol- und Zustelladresse, Warenbeschreibung, Packstückdaten und Warenwert – wir prüfen die Transportmöglichkeiten und stimmen die weiteren Schritte ab. Transport anfragen und Preis berechnen.
Häufige Fragen zum Import aus der Türkei
Auf eine Frage tippen, um die Antwort zu öffnen.
Kann ich ohne A.TR Waren aus der Türkei importieren?
Ja, ein Import ist grundsätzlich auch ohne A.TR möglich. Eine Zollbegünstigung kann allerdings entfallen, wenn sie nur mit entsprechendem Nachweis beansprucht werden kann. Der tatsächliche Zollsatz hängt von der Ware und ihrer tariflichen Einreihung ab – bei Parfüm der Position 3303 00 10 sind es nach aktuellem Tarif 0 %.
Wer bezahlt Zoll und Einfuhrumsatzsteuer?
Schuldner der Einfuhrabgaben ist grundsätzlich der Importeur. In der Praxis streckt die Spedition beziehungsweise der Zollagent die Beträge oft vor und rechnet sie ab – bei Erstkunden gegen Vorkasse oder andere Absicherung. Für vorsteuerabzugsberechtigte Unternehmen ist die Einfuhrumsatzsteuer meist als Vorsteuer abziehbar.
Warum wird im Beispiel in Österreich verzollt?
Weil der Frachtführer dort bei Sammelguttransporten eine geeignete Abfertigungsmöglichkeit nutzt. Ob das auch steuerlich sinnvoll ist, hängt vom Einzelfall ab – insbesondere davon, ob ein Verfahren 42 mit anschließender Verbringung nach Deutschland infrage kommt.
Muss ich die Einfuhrumsatzsteuer sofort bezahlen?
Nicht zwingend. Das hängt vom Zollverfahren, vom Einfuhrland, den Bewilligungen und den steuerlichen Voraussetzungen ab. Eine EORI-Nummer allein ersetzt keinen Zahlungsaufschub.
Kann ich die Ware direkt nach Deutschland transportieren und erst dort verzollen?
Ja, sofern ein geeignetes Zollverfahren eröffnet und ordnungsgemäß durchgeführt wird. Ein T1-Versandverfahren kann die Ware unter Zollüberwachung bis zu einer deutschen Bestimmungszollstelle befördern.
Wie lange dauert der Transport aus Istanbul nach Düsseldorf?
Die Laufzeit hängt von Route, Frachtführer, Abfahrtsplanung, Grenzabfertigung und Zollkontrollen ab; bei Sammelgut kommen Umschlag und Tourenplanung hinzu. Eine verbindliche Laufzeit nennt die Spedition erst nach Prüfung der konkreten Sendung.
Übernimmt Vehar logistiko die Einfuhrverzollung in Österreich?
Nein. Vehar logistiko organisiert den Transport und plant den Ablauf ein; die zollrechtliche Abwicklung – Ausfuhr, Versandverfahren, Einfuhrverzollung – erfolgt über den Zoll beziehungsweise Ihren Zollagenten. Das gilt auch für die Abfertigung in Suben: Wir koordinieren Ankunft, Termin und Unterlagen, die Anmeldung selbst macht der Zollagent. So bleibt die Verantwortung dort, wo sie hingehört, und der Transport bleibt planbar.
Dieser Beitrag wurde mit Unterstützung von KI erstellt und redaktionell geprüft.


